Tribunal reconheceu repercussão geral de controvérsia sobre acesso, por ordem judicial, a dados armazenados em e-mail ou nuvem para cobrança de tributos
29/09/2026 
Fotografia colorida da fachada do STF. Em primeiro plano a estátua da JustiçaFoto: Antonio Augusto/STF

O Supremo Tribunal Federal (STF) vai definir se a Justiça pode autorizar a quebra de sigilo telemático para acesso a conteúdo armazenado em contas de e-mail ou em nuvem com o objetivo de subsidiar a fiscalização e a cobrança de tributos. Em deliberação no Plenário Virtual, a Corte reconheceu, por unanimidade, a repercussão geral da matéria, tratada no Recurso Extraordinário (RE) 1608434 (Tema 1.474). A tese a ser fixada no julgamento de mérito, ainda sem data prevista, deverá ser aplicada aos casos semelhantes pelo Judiciário de todo o país.

Investigação tributária

O caso teve origem em ação de produção antecipada de provas ajuizada pela União. A Justiça Federal havia determinado a quebra do sigilo telemático para obter o conteúdo armazenado em contas de e-mail de uma pessoa física e em serviços de nuvem vinculados a ela. A medida buscava reunir elementos sobre um suposto esquema de empresas “noteiras”, utilizadas para emitir notas fiscais sem operações comerciais correspondentes, e identificar os responsáveis pelos tributos devidos, a partir de comunicações que, segundo a Fazenda Nacional, poderiam conter provas inacessíveis por outros meios.

O Tribunal Regional Federal da 2ª Região (TRF-2), porém, concedeu mandado de segurança apresentado pelo Google Brasil e pelo Google LLC e anulou a decisão. Para o tribunal, a quebra do sigilo das comunicações só poderia ser autorizada para investigação criminal ou instrução processual penal, e não para uma investigação exclusivamente tributária.

Marco Civil

No recurso ao STF, a União sustenta que o pedido não envolve a interceptação do fluxo de comunicações, mas o acesso a mensagens privadas já armazenadas. Segundo a Fazenda Nacional, o Marco Civil da Internet permite a disponibilização desse conteúdo mediante ordem judicial e não restringe a medida a investigações criminais. A União afirma ainda que, no caso concreto, a providência é necessária à apuração de um suposto esquema de emissão de notas fiscais frias.

Privacidade

Em sua manifestação pelo reconhecimento da repercussão geral, o relator do recurso, ministro Dias Toffoli, afirmou que a controvérsia diz respeito a direitos e princípios de natureza constitucional. De um lado, estão os direitos à privacidade, à intimidade e ao sigilo das comunicações telemáticas. De outro, estão o interesse público na arrecadação tributária e os princípios da proporcionalidade e da razoabilidade.

Segundo Toffoli, a questão também tem relevância econômica, pois decisões sobre a possibilidade de utilização dessas provas podem ter impacto nas finanças públicas. Para o relator, a solução do recurso poderá contribuir para o aprimoramento da jurisprudência da Corte sobre a proteção de sigilos e as situações em que sua quebra pode ser autorizada.

(Cezar Camilo/CR//CF)

Fonte: STF

Regras entram em vigor em janeiro de 2027; recurso especial terá alíquota de 2%, com piso e teto definidos.


28 de setembro de 2026

A Corte Especial do STJ aprovou, por unanimidade, resolução que muda a forma de calcular as custas judiciais no tribunal.

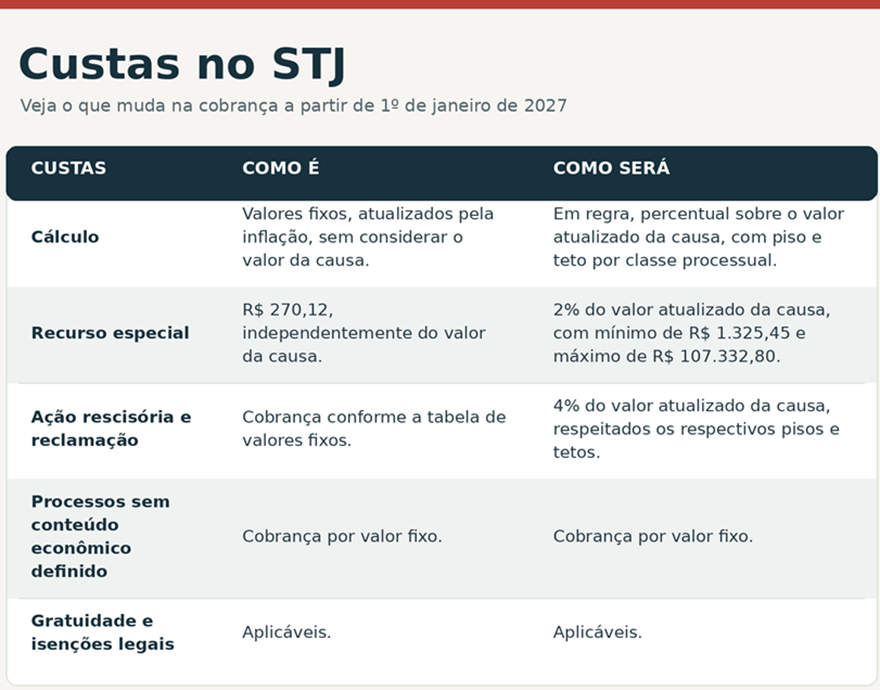
A partir de 1º de janeiro de 2027, ações e recursos com conteúdo econômico terão, em regra, cobrança proporcional ao valor atualizado da causa.

A decisão foi tomada em sessão administrativa encerrada nesta sexta-feira, 25.

A resolução regulamenta a lei 15.498/26. Hoje, os valores seguem uma tabela de quantias fixas, atualizadas pela inflação, sem considerar o montante discutido no processo. Um recurso especial, por exemplo, custa R$ 270,12 qualquer que seja o valor da causa.

Pela nova tabela, o recurso especial terá custas de 2% sobre o valor atualizado da causa, respeitados o mínimo de R$ 1.325,45 e o máximo de R$ 107.332,80.

Os mesmos critérios valerão para recursos em mandado de segurança e recursos ordinários. Nas classes sem conteúdo econômico definido, a cobrança continuará a ser feita por valores fixos.

Entre as ações propostas diretamente no STJ, o mandado de segurança com um impetrante terá alíquota de 2%, acrescida de R$ 668,56 por impetrante adicional. Para ações rescisórias e reclamações, o percentual será de 4%, observados os pisos e tetos de cada classe.

Segundo o presidente do tribunal, ministro Luis Felipe Salomão, a mudança busca adequar a cobrança à dimensão econômica dos processos e preservar o acesso à Justiça.

A resolução mantém a gratuidade da justiça e as isenções legais. Habeas corpus, habeas data, recursos em habeas corpus e processos criminais, entre outros, seguem dispensados de custas, com as exceções previstas para ação penal privada e sua revisão.

O pagamento poderá ser feito por Guia de Recolhimento da União ou pela plataforma PagTesouro.

Como a tramitação no STJ é eletrônica, não haverá cobrança de porte de remessa e retorno dos autos.

Informações: STJ

Fonte: https://www.migalhas.com.br/quentes/465345/stj-aprova-novas-custas-com-cobranca-proporcional-ao-valor-da-causa

Objetivo é reduzir custos, agilizar transações e ampliar acesso
24/09/2026


O Banco Central do Brasil e o Banco Central Europeu (BCE) iniciam nesta quinta-feira (24) estudo de viabilidade para interligar o Pix, sistema de pagamentos instantâneos brasileiro, com o Target Instant Payment Settlement (Tips), serviço de liquidação de pagamentos instantâneos do Eurosistema.

Em nota, o Banco Central do Brasil informou que serão avaliados aspectos técnicos, operacionais, jurídicos e de negócio relacionados ao processo.

“Considerando os significativos fluxos econômicos e financeiros entre o Brasil e a área do euro, a interligação entre Pix e Tips poderá contribuir para pagamentos transfronteiriços mais rápidos, eficientes e de menor custo entre as duas jurisdições.”

De acordo com o Banco Central do Brasil, a iniciativa integra a “agenda evolutiva do Pix” e os esforços de interligação do sistema brasileiro de pagamentos instantâneos com infraestruturas similares multilaterais e de outras jurisdições.

Tais interligações, segundo a nota, poderão permitir transferências de remessas internacionais e de transações de compra com disponibilização dos recursos em moeda local em poucos segundos.

“De forma mais ampla, a interligação de sistemas de pagamentos instantâneos tem o potencial de reduzir custos, aumentar a velocidade, ampliar o acesso e melhorar a transparência das transações transfronteiriças, em linha com os objetivos do Plano de Ação do G20 para o Aprimoramento de Pagamentos Transfronteiriços.”

Tips

O serviço de liquidação de pagamentos instantâneos do Eurosistema Tips foi criado para ser uma infraestrutura pan-europeia de liquidação instantânea em moeda de banco central, operando atualmente com o euro, sueca e a coroa dinamarquesa, com expansão prevista para outras moedas do Espaço Econômico Europeu.

“A análise da interligação com o Pix se somará aos trabalhos em curso do Eurosistema para conectar o Tips a outras infraestruturas de pagamentos instantâneos, incluindo o Nexus [iniciativa do Banco de Compensações Internacionais] e os sistemas de pagamentos da Índia e da Suíça”, completou o Banco Central do Brasil na nota.

*Paula Laboissière – Repórter da Agência Brasil

Fonte: Agência Brasil

Procedimento depende de requisitos específicos
23/09/2026

A morte de um ente querido é um momento de dor, adaptação e reorganização da vida familiar. Em meio ao luto, os familiares também precisam lidar com questões práticas, como documentos, patrimônio, eventuais dívidas e a própria organização da sucessão.

O inventário extrajudicial, realizado por escritura pública em cartório, pode ser uma alternativa mais célere e menos burocrática quando estão presentes os requisitos legais. Se houver consenso entre os herdeiros e com a documentação organizada, o procedimento pode ser conduzido com maior agilidade e menor desgaste para as famílias.

Segundo a presidente da Comissão de Advocacia Extrajudicial em Cartórios (CAEC) da Ordem dos Advogados do Brasil (OAB/RJ), Vanessa Suhett, é importante lembrar que cada sucessão tem suas particularidades. A composição da família, o regime de bens, a existência de testamento, a natureza e a situação do patrimônio e até mesmo a presença de eventuais dívidas podem alterar a forma como o inventário deverá ser conduzido.

“Por isso, a análise individualizada, com orientação jurídica adequada e sensibilidade para o momento vivido pelos herdeiros, é fundamental”.


23/09/2026 - Vanessa Suhett, presidente da Comissão da Advocacia Extrajudicial em Cartórios da OAB-RJ. Foto: Vanessa Suhett/ Arquivo Pessoal
Vanessa Suhett, presidente da Comissão da Advocacia Extrajudicial em Cartórios da OAB-RJ. Foto: Vanessa Suhett/ Arquivo Pessoal

Por onde começar?

De acordo com a advogada, o primeiro passo é procurar um advogado ou um defensor público para analisar a situação familiar e patrimonial. É importante verificar o estado civil e o regime de bens do falecido, identificar os sucessores, levantar o patrimônio e as eventuais dívidas e verificar se existe testamento.

Também é necessário analisar a situação documental dos bens, especialmente dos imóveis, e identificar as obrigações tributárias relacionadas à transmissão.

“Por isso, o primeiro passo não deve ser simplesmente ‘ir ao cartório’. É importante fazer uma análise jurídica prévia, para verificar se aquela sucessão pode ser resolvida pela via extrajudicial e quais providências serão necessárias”, afirmou Vanessa.

Ela também destaca que é importante verificar a existência de testamento. Atualmente, a regulamentação do Conselho Nacional de Justiça (CNJ) admite, em determinadas circunstâncias, a realização de inventário e partilha extrajudiciais mesmo quando existe testamento, desde que sejam observados os requisitos previstos na Resolução CNJ nº 35/2007.

Documentação

A tabeliã do 21º Ofício do Rio de Janeiro e professora de pós-graduação da Universidade Estadual do Rio de Janeiro (Uerj) Vanele Falcão explica que, em seguida, a família escolhe um cartório de notas e apresenta a documentação. De modo geral, são solicitados:

  • certidão de óbito;
  • RG e CPF da pessoa falecida, do cônjuge ou companheiro e dos herdeiros;
  • certidões de nascimento ou casamento atualizadas;
  • pacto antenupcial, quando houver;
  • documentos que comprovem a união estável, se for o caso;
  • certidão que informe a existência ou não de testamento;
  • documentos dos imóveis, como matrícula atualizada, escritura, dados do IPTU ou do imóvel rural;
  • documentos de veículos;
  • extratos bancários e de investimentos;
  • documentos de empresas, quotas sociais e outros bens;
  • informações sobre dívidas e obrigações deixadas pelo falecido;
  • documentos exigidos para calcular e recolher o imposto sobre a herança, o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).

Segundo a tabeliã, a lista de documentos pode variar de acordo com o patrimônio, o estado da federação e as normas locais. Por isso, é recomendável fazer uma consulta prévia ao cartório de notas. A equipe poderá conferir os documentos e indicar o que ainda precisa ser providenciado.


23/09/2026 - Vanele Falcão, Tabeliã do 21º Ofício do RJ, ex-juíza do TJ/RJ e professora da UERJ. Foto: Vanele Falcão/ Arquivo Pessoal
Vanele Falcão, Tabeliã do 21º Ofício do RJ, ex-juíza do TJ/RJ e professora da UERJ. Foto: Vanele Falcão/ Arquivo Pessoal

Depois da conferência, o cartório prepara a minuta da escritura pública de inventário e partilha. O texto é analisado pelos herdeiros e pelo advogado. Se estiver tudo correto, a escritura é assinada, presencialmente ou, quando atendidos os requisitos, de forma eletrônica pela plataforma e-Notariado.

De acordo com Vanele Falcão, a escritura encerra o inventário, mas ainda é necessário levá-la aos órgãos responsáveis por cada bem.

No caso de imóveis, a escritura deve ser apresentada ao Cartório de Registro de Imóveis; veículos precisam ser transferidos no órgão de trânsito; e valores depositados ou investidos são liberados pelas instituições financeiras.

“A escritura é o documento que permite efetivar essas transferências”, disse a tabeliã.

Menor ou incapaz

Vanessa Suhett destaca que o inventário extrajudicial pressupõe consenso entre os interessados quanto à partilha. No entanto, diz ela, isso não significa que a existência de um menor ou incapaz impeça, por si só, a realização do inventário em cartório.

A Resolução CNJ nº 571/2024 admite, em determinadas condições, a realização do inventário extrajudicial mesmo com a participação de menor ou incapaz.

“Entre os requisitos, está a atribuição do quinhão hereditário ou da meação em parte ideal de cada bem inventariado, além da manifestação favorável do Ministério Público. A norma também estabelece restrições à disposição dos bens ou direitos que pertençam ao menor ou incapaz”, afirmou a presidente da CAEC da OAB/RJ.

O procedimento deve observar também as regras da Corregedoria-Geral de Justiça do estado em que o ato será realizado.

“O ponto central é garantir que os direitos do menor ou incapaz sejam integralmente preservados e que a partilha não resulte em prejuízo aos seus interesses”, disse Vanessa.

Pagamento do ITCMD

A Resolução CNJ nº 695/2026 alterou o art. 15 da Resolução CNJ nº 35/2007 e passou a estabelecer que a lavratura da escritura pública de inventário e partilha não está condicionada à comprovação do prévio pagamento do Imposto sobre a Transmissão Causa Mortis e Doação de Quaisquer Bens ou Direitos (ITCMD).

“É importante destacar que estamos diante de uma alteração muito recente, cuja aplicação prática ainda precisa ser acompanhada. Isso porque o ITCMD é um tributo de competência dos estados e do Distrito Federal, e a legislação tributária de cada ente continua disciplinando questões como alíquotas, prazos, isenções, hipóteses de não incidência e demais obrigações fiscais”, disse a advogada.

O fato de o pagamento prévio do ITCMD não ser mais exigido como condição para a lavratura da escritura não significa que o imposto deixou de ser devido ou que a família esteja dispensada de pagá-lo. A obrigação tributária permanece e deve ser apurada e recolhida de acordo com a legislação estadual ou distrital aplicável.

“A própria Resolução CNJ nº 695/2026 determina que as partes sejam orientadas quanto à obrigação tributária e que, caso o imposto não tenha sido previamente recolhido, o tabelião comunique a lavratura da escritura ao Fisco, no prazo de cinco dias ou conforme dispuser a legislação tributária”, completa Vanessa Suhett.

* Por Ana Cristina Campos – Repórter da Agência Brasil

Fonte: Agência Brasil
Aéreas devem enviar comunicação rápida por meio digital ao passageiro
 23/09/2026

A Agência Nacional de Aviação Civil (Anac) aprovou mudanças nas regras do transporte aéreo de passageiros que ampliam as obrigações das companhias aéreas de informar clientes sobre atrasos, cancelamentos e interrupções de voos. As alterações entram em vigor 30 dias após a publicação da resolução no Diário Oficial da União.

Entre as principais novidades, as empresas deverão informar, no momento da compra da passagem, que a operação aérea pode sofrer mudanças por motivos como condições meteorológicas e exigências de segurança.

Em situações de atraso, cancelamento ou interrupção do serviço, as companhias terão de avisar os passageiros por canais digitais assim que tomarem conhecimento do problema.

As informações devem incluir a previsão de partida do voo, as opções de reacomodação e a forma de acesso à assistência material.

Alimentação, hospedagem e transporte

A assistência aos passageiros continua obrigatória. Após duas horas de espera, a empresa deverá oferecer alimentação. Em casos que exijam pernoite após quatro horas de atraso, a companhia terá de fornecer hospedagem e transporte de ida e volta ao local de acomodação.

A atualização também esclarece, na própria resolução, as regras sobre a responsabilidade das empresas aéreas por danos causados por atrasos, cancelamentos, interrupções do serviço ou preterição de embarque.

Comprovantes e reembolso

Outra mudança permite que, em situações excepcionais, como falta de infraestrutura aeroportuária ou indisponibilidade de fornecedores locais, a assistência material seja prestada por meio de reembolso. Nesse caso, o passageiro deverá guardar os comprovantes das despesas com alimentação, transporte e hospedagem, que deverão ser ressarcidas pela companhia em até sete dias.

A Anac também poderá definir, temporariamente, formas alternativas de cumprimento da assistência material em eventos que provoquem impactos generalizados na operação aérea, sem afastar a obrigação de atendimento aos passageiros.

* Por Pedro Peduzzi – Repórter da Agência Brasil

Fonte: Agência Brasil

A 8ª Câmara de Direito Privado do Tribunal de Justiça de São Paulo manteve decisão da 3ª Vara Cível do Foro Regional de Pinheiros que condenou um homem a indenizar o parceiro após agressões físicas, restrição de liberdade e destruição de bens durante relação afetiva. A reparação por danos materiais foi fixada em R$ 46.562 e, por danos morais, em R$ 20 mil.

Reparações ultrapassam R$ 65 mil.


De acordo com os autos, durante uma discussão, o requerido jogou as chaves do apartamento pela janela para impedir que o companheiro saísse do local. No dia seguinte, após mais brigas, ele passou a agredir o autor e danificar diversos objetos de sua casa, inclusive itens de valor afetivo herdados da família.

A relatora do recurso, desembargadora Clara Maria Araújo Xavier, observou que a sentença do juiz Rafael Nogueira Cavalcante “analisou o conjunto probatório e concluiu pela ocorrência de ato ilícito imputável ao requerido, entendimento que não merece reparo”. “As circunstâncias de cárcere privado restaram devidamente comprovadas pelo próprio depoimento pessoal do requerido, que afirmou ter jogado as chaves pela janela, as quais foram encontradas na área comum do condomínio. As agressões físicas também restam comprovadas, conforme relatórios médicos”, escreveu a magistrada.

Na fixação do valor referente aos danos materiais sofridos, Clara Maria Araújo Xavier apontou que fotografias, depoimento testemunhal e comunicações entre as partes, em que o próprio requerido faz referência à extensão do prejuízo, comprovam a existência do dano. “A ausência de notas fiscais não impede o reconhecimento do dano quando há outros meios idôneos de prova, especialmente em situações envolvendo bens de uso pessoal ou de longa data”, concluiu.

Participaram do julgamento os magistrados Salles Rossi e Benedito Antonio Okuno. A votação foi unânime.

Apelação nº 1011742-35.2024.8.26.0011

Fonte: Comunicação Social TJSP – imprensatj@tjsp.jus.br

A decisão que exclui o contribuinte do polo passivo da execução fiscal deve gerar honorários de sucumbência por equidade a serem pagos pela Fazenda Pública, desde que o crédito não seja afetado e a cobrança prossiga contra outros devedores.


A 1ª Seção do Superior Tribunal de Justiça vai definir se cabe condenação ao pagamento de honorários de sucumbência pelo julgamento de procedência da ação rescisória que visa aplicar a modulação da "tese do século" feita pelo Supremo Tribunal Federal.Gustavo Lima/STJ
Para ministra Maria Thereza, honorários por equidade são condizentes com Tema 1.076


A conclusão é da Corte Especial do Superior Tribunal de Justiça e foi tomada no julgamento de embargos de divergência, concluído em Plenário virtual.

O colegiado deu ao caso uma solução na mesma linha da tese vinculante firmada pela 1ª Seção do STJ, no Tema 1.265 dos recursos repetitivos, julgado em maio de 2025

A ideia é que a mera exclusão do polo passivo da execução fiscal, sem alterar o crédito cobrado pela Fazenda, não gera proveito econômico aferível em favor do contribuinte.

Sem isso, abre-se a hipótese da fixação dos honorários pelo método da equidade, como prevê o artigo 85, parágrafo 8º do Código de Processo Civil.

Em vez de calcular a verba a partir de percentuais sobre valores discutidos na causa, o juiz fixa os honorários livremente, observando parâmetros como a complexidade da causa, o grau do zelo do advogado, o local de atuação e outros.

A maioria vencedora afastou uma hipótese sensível: a de essa posição representar a ofensa à tese vinculante firmada por ela própria no Tema 1.076 dos recursos repetitivos.

Trata-se do caso em que o colegiado proibiu o uso da equidade fora das hipóteses expressamente previstas no artigo 85, parágrafo 8º ,do CPC: nas causas em que for inestimável ou irrisório o proveito econômico ou, ainda, quando o valor da causa for muito baixo.

Orientações gerais

Essa possibilidade foi levantada porque o acórdão embargado, da 1ª Turma do STJ, foi oposto ao acórdão paradigma da Corte Especial no REsp 1.644.077, que foi julgado em conjunto com aqueles do Tema 1.076.

Esse processo dizia respeito a uma decisão que excluiu o contribuinte do polo passivo de uma execução fiscal. Nele, a Corte Especial afastou o uso da equidade. Trata-se, aliás, do caso que gerou o recurso que aguarda julgamento no Supremo Tribunal Federal.

Prevaleceu a divergência inaugurada pela ministra Maria Thereza de Assis Moura, que entendeu possível essa distinção (distinguishing), da forma como já fora feita pela 1ª Seção, a competente para causas tributárias no STJ.

“Essa distinção, como a feita no Tema 1.265, não desrespeita ou contraria o que foi fixado pela Corte Especial no Tema 1.076, mas apenas diferencia e privilegia a peculiaridade da causa para melhor aplicar o direito”, justificou.

Em voto-vista, o ministro Mauro Campbell apontou que a posição da 1ª Seção apenas aplica as orientações gerais da Corte Especial a uma situação peculiar, o que é plenamente possível.

Nos casos em que a exceção de pré-executividade exclui alguém da execução fiscal sem extinguir o crédito tributário, não há como identificar com segurança qual seria o benefício patrimonial efetivamente auferido.

“A tentativa de quantificação desse proveito, seja mediante incidência de percentual sobre o valor total da execução, seja mediante sua divisão pelo número de coexecutados, mostra-se inviável”, sustentou.

“Assim, o que se tem não é a criação de uma exceção à regra do Tema 1.076/STJ por mera conveniência ou discricionariedade do julgador, mas o reconhecimento, dentro dos próprios contornos daquele precedente, de que se está diante de proveito econômico inestimável.”

Descumprindo um precedente

Formaram a maioria com eles os ministros Benedito Gonçalves, Raul Araújo, Isabel Gallotti, Ricardo Villas Bôas Cueva, Francisco Falcão, João Otávio de Noronha e Humberto Martins.

Ficou vencido o relator, ministro Sebastião Reis Júnior, acompanhado pelos ministros Luis Felipe Salomão e Antonio Carlos Ferreira. Para eles, a tese do Tema 1.076 deve prevalecer, afastando-se o método da equidade para definição dos honorários.

Sebastião destacou que os colegiados de Direito Público vêm descumprindo um precedente da Corte Especial, que deve vincular internamente, mesmo que não tenha sido julgado sob o rito dos recursos repetitivos.

“Assim, a tese do REsp 1.644.077 deve prevalecer no presente caso, não sendo possível a fixação dos honorários com base na equidade, haja vista que o proveito econômico da decisão é auferível”, afirmou.

EREsp 1.927.627

*Por Danilo Vital = correspondente da revista Consultor Jurídico em Brasília.

Fonte: Conjur
Sob o rito dos recursos repetitivos (Tema 1.393), a Primeira Seção do Superior Tribunal de Justiça (STJ) estabeleceu que o redirecionamento da execução fiscal contra o espólio ou os sucessores só é admitido quando o falecimento do contribuinte ocorrer depois de ele ter sido devidamente citado no processo.
22/09/2026

​

Com a definição da tese – que confirma precedentes do STJ sobre o tema –, podem voltar a tramitar os recursos especiais e agravos em recurso especial que estavam suspensos à espera da definição do precedente qualificado.

Relatora do repetitivo, a ministra Maria Thereza de Assis Moura apontou que, embora o tema tenha sido pacificado no âmbito das turmas de direito público do STJ, ainda há divergência nos tribunais locais. A título de exemplo, ela salientou que o Tribunal de Justiça do Paraná (TJPR), em julgamento de incidente de resolução de demandas repetitivas (IRDR), concluiu pela viabilidade da alteração do polo passivo da execução para inclusão do espólio mesmo antes da propositura da execução.

A ministra também ressaltou que a discussão do repetitivo não diz respeito à possibilidade de os sucessores responderem pelas dívidas da pessoa morta, inclusive havendo previsão legal de que o espólio – que não possui personalidade jurídica, mas detém personalidade processual – pode ser parte na execução. Segundo a ministra, o caso analisado busca apenas decidir se é possível seguir com o processo proposto contra o falecido, ou se é o caso do ajuizamento de nova execução.

Identificação do devedor é requisito fundamental para a defesa

Maria Thereza de Assis Moura afirmou que a legislação permite a emenda e a substituição da certidão de dívida ativa (CDA) até o julgamento de eventuais embargos, porém o STJ entende que essa modificação só é possível para corrigir defeitos formais, conforme fixado na Súmula 392. No mesmo sentido, ela também lembrou que, no Tema 1.350, a Primeira Seção considerou não ser possível à Fazenda Pública substituir a CDA para incluir, complementar ou modificar o fundamento legal do crédito tributário.

Ainda de acordo com a ministra, a identificação do devedor também é requisito do título submetido à execução judicial, lógica que deve ser aplicada quando o devedor já é falecido. “Sendo um requisito de relevância para a defesa, a depender de providências administrativas para regularização, não é o caso de permitir a regularização, por emenda à petição inicial, na forma do artigo 321 do Código de Processo Civil (CPC)”, completou.

Ao reformular seu voto para acompanhar posição apresentada pelo ministro Benedito Gonçalves, a relatora considerou que, mesmo que o crédito tributário tenha sido constituído contra o devedor originário e sua morte ocorra após a fase de lançamento, o processo executivo – que, como regra, é amparado em título constituído unilateralmente pela administração tributária – não pode ser instaurado contra a pessoa morta e, por isso, sem a prévia formação da relação processual, o que também impede o seu redirecionamento contra o espólio ou os sucessores.

REsp 2.237.254.

Fonte: STJ
Justiça extinguiu ação sobre empréstimo consignado e determinou comunicação à OAB/MG, ao MP/MG e a núcleo do TJ/MG para apuração da conduta.
Advocacia predatória


22 de setembro de 2026

A Justiça de Minas Gerais condenou advogado ao pagamento de custas, honorários sucumbenciais e multa por litigância de má-fé após o autor de ação declarar que não conhecia o profissional que havia ajuizado o processo em seu nome.

O juiz de Direito Bruno de Souza de Viveiros, da 2ª vara Cível, Criminal e da Infância e da Juventude de Conselheiro Pena/MG, também determinou o envio do caso à OAB/MG, ao MP/MG e ao NUMOPEDE – Núcleo de Monitoramento do Perfil de Demandas do TJ/MG.

O caso

O processo tratava de pedido de nulidade de contrato de empréstimo consignado, com restituição de valores e indenização por danos morais.

Durante a tramitação, diante de indícios de advocacia predatória, o juízo determinou a intimação pessoal do autor para confirmar seu interesse na continuidade da ação.

Ao ser localizado por oficial de Justiça, o homem afirmou que queria prosseguir com o processo, mas declarou expressamente não conhecer o advogado que assinou a petição inicial.

Diante da situação, o processo foi suspenso e o autor recebeu prazo de 15 dias para regularizar sua representação, mas não se manifestou.

 (Imagem: Arte Migalhas)

Juiz reconhece litigância abusiva após autor desconhecer advogado.(Imagem: Arte Migalhas)

“Macula a origem do processo”

Para o magistrado, a declaração do autor comprometeu a validade da procuração apresentada nos autos e colocou em dúvida a própria origem da demanda.

“A declaração da parte autora de que ‘não conhece o advogado que subscreveu a petição’ fulmina a validade da procuração […] e macula a origem do processo.”

Como a representação não foi regularizada mesmo após a intimação pessoal, o juiz extinguiu o processo sem resolução do mérito.

Ao analisar o pedido de aplicação de penalidades, o magistrado afastou a litigância de má-fé do próprio autor. Considerou sua condição de idoso e os elementos do processo para concluir que ele aparentava ser vítima de possível captação irregular de clientela, e não responsável por uma demanda temerária.

Em relação ao advogado, porém, o juiz afirmou que os indícios eram “gravíssimos”. Segundo a sentença, ajuizar ação em nome de uma pessoa que afirma desconhecer o profissional viola os deveres de lealdade e boa-fé processual.

O magistrado acrescentou que, quando praticada de maneira massificada, essa conduta caracteriza advocacia predatória e contribui para a sobrecarga do Judiciário.

Multa e comunicação à OAB

O advogado foi condenado pessoalmente ao pagamento integral das custas e despesas processuais, além de honorários sucumbenciais de 10% sobre o valor atualizado da causa e multa por litigância de má-fé correspondente a 5% do valor atualizado da causa.

O juiz também determinou o envio de documentos à OAB/MG, para apuração de eventual infração ético-disciplinar; ao MP/MG, para avaliação de possíveis providências na esfera criminal; e ao NUMOPEDE do TJ/MG, para controle e mapeamento de litigância predatória.

Processo: 5002824-97.2024.8.13.0184

Fonte: https://www.migalhas.com.br/quentes/464955/juiz-reconhece-litigancia-abusiva-apos-autor-desconhecer-advogado

Uma vez decidido que o salário do devedor pode mesmo ser penhorado para pagar dívida não alimentar, o embate judicial deve focar no alcance dessa medida, a partir do que se deve entender por subsistência digna do devedor.
dinheiro salárioMagnific
STJ decidiu que salário pode ser penhorado se garantir subsistência digna do devedor


A avaliação é de advogados ouvidos pela revista eletrônica Consultor Jurídico sobre a tese vinculante aprovada pela Corte Especial do Superior Tribunal de Justiça no Tema 1.230 dos recursos repetitivos.

A tese é considerada um avanço importante porque normatiza a flexibilização do artigo 833, inciso IV, do Código de Processo Civil, que proíbe a penhora do salário de quem tiver renda mensal de até 50 salários mínimos.

Atualmente, esse limite significa admitir a penhora apenas de quem recebe mais de R$ 81 mil por mês, um padrão muito fora da realidade social brasileira e que vinha sendo superado de forma disforme pelo próprio STJ e pelas instâncias ordinárias.

Os juízes agora têm um roteiro a seguir. Ele parte da seguinte análise: a impenhorabilidade pode ser relativizada, mas somente se outros meios executórios que podem garantir a efetividade da execução estiverem inviabilizados.

Se esse for o caso, os magistrados devem definir qual é o mínimo existencial digno para o devedor. E o valor que ultrapassar esse mínimo pode ser penhorado em até 45% ou 35%. O percentual vai depender da essencialidade do objeto que constitui o crédito.

O mínimo existencial é central na aplicação da tese, mas não foi definido pelo STJ. Isso é, ao mesmo tempo, um trunfo e um risco: preserva a calibração de acordo com cada caso concreto, mas abre brecha para tratamento díspar de devedores na mesma condição.

Ausência de um número

Para o advogado Rodrigo Forlani Lopes, o desafio será impedir que o conceito de mínimo existencial se torne excessivamente subjetivo. Isso deve ocorrer pela fundamentação do juiz, a partir da remuneração líquida do devedor, da composição familiar e das obrigações.

“Fixar um piso nacional aumentaria a previsibilidade, mas poderia produzir resultados inadequados em casos concretos. Não fixá-lo permite decisões mais ajustadas à realidade econômica do devedor, porém transfere aos juízes a responsabilidade de construir, caso a caso, o conteúdo do mínimo existencial.”

O advogado lembra que esse debate foi feito na Corte Especial. O julgamento virtual trouxe propostas de tese alternativas abordando esses pontos. O ministro João Otávio de Noronha propôs fixar que é ônus do devedor comprovar a ameaça à sua subsistência digna.

Já o ministro Mauro Campbell quis incluir a obrigação de o juiz enfrentar na fundamentação pontos como a subsidiariedade da medida, a remuneração líquida do executado, seu núcleo familiar e outros encargos financeiros que incidam.

Segundo o advogado Bruno Gabriel Borges dos Santos, deixar em aberto o conceito de mínimo existencial tem lógica prática, já que tabelar valores seria arbitrário e insensível diante da diversidade de realidades no país.

“O problema maior não é a ausência do número em si, mas o fato de a tese não ter incorporado, de forma expressa e vinculante, um dever de fundamentação estruturada. Sem isso, o risco de decisões pouco fundamentadas sobre o que seria digno permanece elevado.”

Nas mãos do julgador

Na avaliação da advogada  Marina Cursino Finotto,  a tese do STJ mantém vivo um grande problema: não saber o que será levado em consideração para fins de comprovação do mínimo existencial.

“Permanece a existência de um critério subjetivo quanto à impenhorabilidade de valores para garantir um mínimo existencial, e a definição permanece nas mãos do julgador.”

Ajudaria se o tribunal tivesse definido, pelo menos, um piso a partir do qual seria possível a penhora, segundo entende o advogado Clehilton França. Essa ideia chegou a ser considerada por Raul Araújo em dois salários mínimos, mas foi abandonada.

“Os percentuais vêm da Lei 10.820/2003, que trata do desconto que o próprio trabalhador aceita ao contratar um empréstimo consignado. Usar esse limite para uma penhora imposta contra a vontade do devedor transforma uma proteção em autorização para penhorar, como apontou o ministro Mauro Campbell.”

O advogado ainda chama a atenção para o fato de que a tese não diz quem deve provar que a penhora compromete a subsistência, nem se o percentual se soma aos descontos de consignado que o devedor já tem. “Essas lacunas vão voltar aos tribunais em forma de recurso.”

“O STJ poderia ter presumido impenhorável o salário até certo valor, como os dois salários mínimos que o próprio relator chegou a propor, e admitido prova em contrário no caso concreto. Isso daria a todos os juízes o mesmo ponto de partida, sem tirar deles a análise do caso. Sem essa presunção, o recurso repetitivo entrega só metade da segurança jurídica que prometeu.”

REsp 1.894.973
REsp 2.071.335
REsp 2.071.382

* Por Danilo Vital – correspondente da revista Consultor Jurídico em Brasília.

Fonte: Conjur