Proprietários devem respeitar os limites de ruído legais também durante o dia, sob pena de violar o artigo 1.277 do Código Civil. Com esse entendimento, o desembargador Fábio Ferrario, do Tribunal de Justiça de Alagoas, negou provimento ao agravo do dono de um imóvel contra uma pousada.


9 de janeiro de 2026


Freepik

cabine de DJ

Para desembargador, limite de ruído de festas vale o dia inteiro, não só à noite

O dono do imóvel foi condenado a se abster de usar equipamentos sonoros fora do horário permitido pela legislação. Em caso de descumprimento, a prefeitura foi autorizada a confiscar os pertences. O proprietário também foi obrigado a limpar toda a sujeira que as festas que aconteciam em seu imóvel produziam, sob pena de multa diária de R$ 100.

Ele recorreu, argumentando que foi instalada uma pousada em seu imóvel, mas que, antes disso já o locava para eventos ou para turistas por temporada. Argumentou, ainda, que seu direito à propriedade fora violado pela autora da ação.

O proprietário disse ainda que, depois da inauguração da pousada que funciona em seu imóvel, passou a encerrar as festas pontualmente às 22h, e afirmou que as alegações do estabelecimento vizinho eram falsas. Por isso, argumentou que o processo era abusivo.

Vale o dia todo

Para Ferrario, porém, é permitido que os vizinhos adotem as medidas necessárias para cessar o excesso de barulho proveniente de outros imóveis.

O desembargador também argumentou que os limites de ruído devem ser obedecidos o tempo todo, não só no período noturno (das 22h às 7h). Sendo assim, o autor deve respeitar essas regras, sob pena de caracterizar uso anormal da propriedade, nos termos do artigo 1.277 do Código Civil.

“Nesse cenário, deve-se observar que a Tabela 3 da NBR 10.151 da Associação Brasileira de Normas Técnicas (ABNT) estabelece, para ‘áreas mistas com predominância de atividades culturais, de lazer e turismo’ — como os imóveis em questão —, os limites de pressão sonora de 65 decibéis no período diurno e 55 decibéis no noturno, referindo-se ao ruído externo”, escreveu Ferrario.

Os autores juntaram documentos ao processo que mostram ruídos do imóvel acionado que vão de 70 a 105 decibéis.  “Ainda que se desconheça se a medição foi realizada com sonômetro calibrado nos termos da NBR 10.151 da ABNT, os valores registrados superam os limites legais, inferindo-se, ao menos em cognição sumária, o uso anormal da propriedade pelo agravante naquela oportunidade”, concluiu o desembargador, que manteve a decisão de primeiro grau.

Processo 0800010-32.2026.8.02.9002

Fonte: Conjur


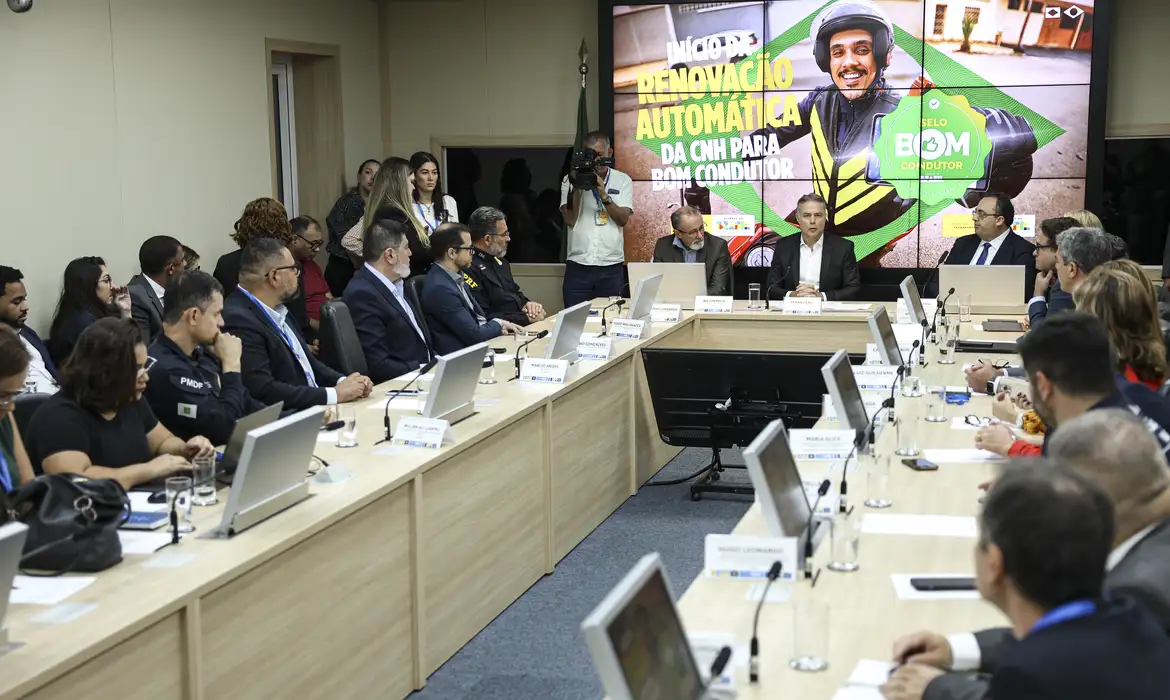
Segundo Renan Filho, beneficio será gratuito para a carteira digital
09/01/2026
Brasília (DF), 09/01/2026 - O ministro dos Transportes, Renan Filho, durante cerimônia que oficializa medida administrativa que autoriza a renovação  automática da Carteira Nacional de Habilitação (CNH) para bons motoristas. Foto: Marcelo Camargo/Agência Brasil
© Foto Marcelo Camargo/Agência Brasil

O Ministério dos Transportes anunciou, nesta sexta-feira (9), o primeiro lote de carteiras nacionais de habilitação (CNH) renovadas automaticamente para condutores que não cometeram infração nos últimos 12 meses. 

A medida, adotada com o objetivo de beneficiar bons condutores, está prevista em medida provisória publicada no dia 10 de dezembro de 2025.

A data de hoje foi escolhida para o anúncio pelo fato de os condutores terem prazo de 30 dias, contatos a partir do vencimento da CNH, para fazer a renovação do documento.

“A decisão prevê que condutores responsáveis no trânsito não precisam realizar exames presenciais, se deslocar aos Detrans ou pagar qualquer taxa adicional para renovar o documento. O processo será totalmente automático e digital, pelo sistema da Secretaria Nacional de Trânsito, a Senatran, com a atualização disponível no aplicativo da CNH do Brasil”, informa o ministério.

Durante o anúncio do primeiro lote de CNHs renovadas automaticamente, Renan Filho disse que uma mensagem será enviada, por celular, aos bons condutores parabenizando-os pelo feito e concedendo, a eles, um selo..

Ele explicou que a gratuidade será para a carteira digital. Se o condutor desejar a carteira física, basta solicitar ao Detran, mas aí terá de pagar pelo serviço.

Renan Filho lembrou que, há alguns anos, o Brasil permitiu o aumento do número de pontos para condutores que cometeram infrações de trânsito, o que, segundo ele, acabava por beneficiar os infratores.

“Hoje, o Estado brasileiro está dizendo ao cidadão: seja um bom condutor para não pagar taxa nem novos exames. Para não perder o dia de trabalho, nem largar o que está fazendo para, de tempos em tempos, voltar a um guichê, pegar um papel, pagar por um carimbo, esperar muito e ser mais uma vítima da burocracia”.

O cadastro no Registro Nacional Positivo de Condutores (RNPC) pode ser feito por meio do aplicativo da CNH ou por meio do Portal de Serviços da Senatran.

Condutores com 70 anos ou mais não estão aptos a receber o benefício. Motoristas com idade a partir de 50 anos receberão o benefício uma única vez.

“A renovação automática não vale para motoristas que têm a validade da CNH reduzida por recomendação médica, em casos de doenças progressivas ou condições que exigem acompanhamento de saúde”, informa o ministério.

*Por Pedro Peduzzi – Repórter da Agência Brasil

Fonte: Agência Brasil

Lei foi publicada no Diário Oficial da União de hoje
09/01/2026

O presidente Luiz Inácio Lula da Silva sancionou, com vetos, a lei que institui o Código de Defesa do Contribuinte, beneficia bons pagadores e torna mais rígidas as regras contra devedores contumazes. A sanção foi publicada no Diário Oficial da União (DOU) desta sexta-feira (9).  

“Um dos principais objetivos da lei é impedir que empresas usem brechas legais para, ao longo de anos, ficarem sem pagar impostos, prejudicando de forma desleal as instituições sérias que concorrem com elas e todo cidadão que cumpre com suas obrigações em dia”, diz nota do governo federal.

A nova legislação cria a figura do “devedor contumaz”, pessoa que pratica inadimplência reiterada, utilizando a prática como estratégia de negócio.

“Quem for comprovadamente um devedor contumaz fica impedido de receber benefícios fiscais, contratar com o Poder Público e não é beneficiado com extinção de punibilidade em crimes tributários caso pague o tributo”, acrescenta a nota.

Ao mesmo tempo em que coíbe a ação de sonegadores, a lei traz benefícios às empresas que têm um bom histórico de pagamento, com a instituição do Programa de Estímulo à Conformidade Tributária (Sintonia). A lei também cria o Programa de Conformidade Cooperativa Fiscal (Confia) e o Programa Brasileiro de Operador Econômico Autorizado (Programa OEA), no âmbito aduaneiro.

* Por Bruno Bocchini – Repórter da Agência Brasil

Fonte: Agência Brasil

Especialistas explicam que problemas que vão além da definição do prazo para aprovação de distribuição de lucros.


7de janeiro de 2026

A decisão do ministro Nunes Marques que prorrogou o prazo para a aprovação da distribuição de lucros e dividendos, prevista na lei 15.270/15, expôs apenas parte das controvérsias que cercam a nova sistemática de tributação da renda.

A própria liminar concedida pelo ministro teve caráter parcial.

Embora tenha estendido o prazo para a deliberação das distribuições relativas ao exercício de 2025, Nunes Marques negou outros pedidos formulados pela CNC, CNI e OAB, que apontam inconsistências relevantes da legislação em temas sensíveis do sistema tributário.
 (Imagem: Arte Migalhas)

Lei 15.270/25 é alvo de críticas por possíveis violações a princípios tributários.(Imagem: Arte Migalhas)


Retenção sobre o total

Em entrevista ao Migalhas, o advogado tributarista Rodrigo Massud, da banca Choaib, Paiva e Justo Advogados Associados, destacou que, entre os pontos mais controversos, está a possível violação aos princípios da capacidade contributiva, da isonomia, da justiça tributária e da progressividade.

Isso porque a retenção de 10% na fonte sobre dividendos mensais superiores a R$ 50 mil incide sobre o valor total recebido, e não apenas sobre a parcela excedente.

Na prática, explica o advogado, quem recebe R$ 51 mil por mês sofre tributação sobre os R$ 51 mil, e não apenas sobre os R$ 1 mil que ultrapassam o limite, o que distorce a lógica da progressividade.

Anterioridade e retroatividade

Outro aspecto sensível, segundo Massud, é a insegurança jurídica gerada pela possibilidade de tributação de lucros relativos a 2025, caso não sejam observadas determinadas formalidades, o que pode afrontar as regras da anterioridade e da vedação à retroatividade.

Também há críticas quanto à complexidade do modelo adotado para o chamado Imposto de Renda Pessoa Física mínimo, que exige a soma da carga tributária suportada pela pessoa física e pela pessoa jurídica.

Nesse ponto, o advogado observa que a metodologia de apuração dificulta o acesso do contribuinte às informações sobre o imposto efetivamente pago pela empresa, especialmente no caso de sociedades anônimas de capital aberto.

Ainda que a Receita Federal disponibilize declarações pré-preenchidas, Massud avalia que a medida é insuficiente para garantir simplicidade e transparência.

Reoneração de dividendos

O tributarista também chama atenção para o descumprimento de uma promessa histórica das reformas do imposto de renda: a reoneração dos dividendos, isentos desde 1995, viria acompanhada da redução da carga tributária na pessoa jurídica.

O que se verificou, contudo, foi a manutenção dos patamares de tributação das empresas e, mais recentemente, o aumento de 10% da carga incidente sobre o lucro presumido.

Isenções

Além disso, Massud aponta incoerências na manutenção da isenção de determinados rendimentos.

A nova lei preservou a isenção das doações, mas apenas quando caracterizadas como antecipação de legítima, o que, segundo ele, abre margem para que outras doações sejam alcançadas pelo Imposto de Renda mínimo.

Nesse cenário, sustenta o advogado, haveria invasão de competência dos Estados, uma vez que as doações e heranças já estão sujeitas à incidência do ITCMD. O mesmo raciocínio, afirma, se aplica aos rendimentos recebidos a título de herança.

Tributação indireta

Há ainda, segundo Massud, hipóteses de tributação indireta de rendimentos anteriormente isentos, como a variação cambial sobre estoques de offshores e os incentivos fiscais concedidos à pessoa jurídica, que acabam onerando a pessoa física quando não se atinge o teto mínimo de tributação.

Outro ponto criticado é a ausência de limite para a retenção incidente sobre remessas de dividendos ao exterior.

Para o advogado, o conjunto dessas medidas tende a ampliar a litigiosidade no país.

“As próprias ADIns que ensejaram essa liminar parcial já demonstram que há uma série de dúvidas e controvérsias relevantes, que ainda serão analisadas pelo STF”, afirma.

Segundo ele, além do controle concentrado de constitucionalidade, a nova legislação deve estimular o surgimento de teses tributárias e o ajuizamento de ações a partir de 2026, com impacto direto no contencioso tributário.

Prazo segue sob críticas

Para a advogada tributarista Thais Veiga Shingai, o prazo para a deliberação de lucros e dividendos continua sendo um ponto preocupante, mesmo após a decisão do STF. Segundo ela, há contradições entre a interpretação da Receita Federal e o texto legal.

Em respostas oficiais, a Receita indicou que as deliberações poderiam ser feitas com base em balancete de novembro, o que, segundo a advogada, não encontra respaldo na lei 15.270/15, que autoriza a distribuição, sem tributação, dos lucros apurados até 31 de dezembro de 2025.

Além disso, destaca que grandes empresas, especialmente sociedades anônimas, costumam encerrar a contabilidade e realizar assembleias de aprovação de contas apenas em abril.

Assim, o prazo de janeiro de 2026 mencionado na decisão judicial não resolveria integralmente o problema, servindo apenas para mitigar a preocupação específica relacionada ao art. 205, § 3º, da lei das S.A. (lei 6.404/76), que impõe o pagamento dos dividendos em até 60 dias da deliberação e, em qualquer caso, dentro do exercício social.

Simples Nacional

Outro ponto de controvérsia destacado por Thais Veiga Shingai diz respeito à aplicação da retenção de 10% sobre dividendos às empresas optantes pelo Simples Nacional. No material de “Perguntas e Respostas”, a Receita Federal afirmou que a nova tributação também alcança essas empresas.

Segundo a advogada, porém, os contribuintes sustentam que deve prevalecer a legislação específica do regime, prevista na LC 123/06, cujo art. 14 isenta do Imposto de Renda a distribuição de lucros pelas empresas do Simples. A divergência deu origem à ADIn 7.917, ajuizada pela OAB no STF.

Fonte: https://www.migalhas.com.br/quentes/447395/lei-que-taxa-dividendos-tem-varios-pontos-controversos-veja-quais
A 1ª Turma Cível do Tribunal de Justiça do Distrito Federal manteve a sentença que condenou uma clínica odontológica a indenizar um idoso por falha na confecção e adaptação de prótese. O colegiado destacou que, em tratamentos odontológicos com finalidade estética e funcional, existe a obrigação de resultado.


7 de janeiro de 2026


Freepik

Dentista em consultório odontológico tratando boca de paciente.

Clínica responde por resultado insatisfatório em prótese dentária


O autor da ação relatou que, em junho de 2023, foi à clínica com dor de dente e que foi constatada a necessidade de uma obturação e de nova prótese dentária. Ele contou que a dor continuou mesmo depois do tratamento de canal, motivo pelo qual o dente foi extraído. Quanto à nova prótese dentária, ela quebrou depois de 15 dias de uso. O paciente relatou que retornou ao estabelecimento para finalizar o tratamento para a dor, bem como para a reparação da prótese quebrada, mas que não houve atendimento. Ele alegou que o episódio foi traumático e afetou a saúde física e emocional, por isso pediu para ser indenizado.

A decisão de primeira instância concluiu que houve falha na prestação do serviço odontológico e reconheceu a responsabilidade objetiva da clínica. O juiz destacou que a recusa em atender o autor “revela nítida quebra do dever contratual de continuidade e suporte ao paciente, caracterizando descumprimento da obrigação assumida”. A clínica foi condenada a indenizar o paciente.

A empresa recorreu com o argumento de que o tratamento foi feito de acordo com os protocolos odontológicos e que o autor não compareceu às revisões. E defendeu que a responsabilidade da clínica não é de resultado. O autor, por sua vez, pediu o aumento do valor da indenização por danos morais

Na análise dos recursos, a turma explicou que, nos casos de implantes e próteses dentárias, presume-se a obrigação de resultado. Para o colegiado, as provas do processo indicam falha na prestação do serviço, além de não haver comprovação de que os danos ocorreram exclusivamente em razão da conduta do paciente.

“Embora alguns procedimentos tenham sido realizados, o laudo pericial apontou falhas técnicas relevantes, como a fratura precoce da prótese e a persistência da dor, além da recusa do atendimento da clínica no momento de suporte ao paciente, que comprometeram o resultado esperado (…), caracterizando inadimplemento substancial do contrato”, diz o acórdão.

No caso, de acordo com a turma, a clínica deve restituir o valor integral pago pelo autor, além de custear o novo tratamento. Em relação ao dano moral, o colegiado pontuou que o valor fixado em primeira instância “mostra-se proporcional à extensão do dano, à conduta da ré e às circunstâncias pessoais do autor, atendendo aos princípios da razoabilidade e da função pedagógica da indenização”.

Dessa forma, a turma manteve a sentença que condenou a ré ao pagamento de R$ 7.015 por danos materiais e R$ 6 mil por danos morais. A decisão foi unânime.

Processo 0703333-74.2024.8.07.001

Com informações da assessoria de imprensa do TJ-DF.

Fonte: Conjur

A 17ª Turma do Tribunal Regional do Trabalho da 2ª Região (SP) extinguiu, sem análise do mérito, uma ação ajuizada por sindicato profissional que buscava obrigar uma empresa a comprovar o cumprimento de cláusulas de convenção coletiva. 


7 de janeiro de 2026


TST

Julgadores do TRT-2 extinguiram sem análise do mérito ação coletiva proposta por sindicato por alegações genéricas

Para o TRT-2, sindicado utilizou processo para fiscalização de empresa, o que é inadequado


Para os julgadores, o processo foi usado de forma inadequada, com caráter meramente fiscalizatório, sem apresentação de indícios concretos de irregularidades.

A decisão foi provocada por recurso ordinário interposto por uma indústria do setor plástico contra sentença de primeira instância que havia acolhido parcialmente os pedidos do sindicato.

Na ação, a entidade sindical alegava descumprimento de cláusulas relacionadas a reajustes salariais, participação nos lucros, benefícios e contribuições previstas em norma coletiva. No entanto, a instituição limitou-se a juntar a convenção coletiva aos autos e a requerer que a empresa apresentasse documentos para demonstrar o cumprimento das obrigações.

Finalidade equivocada

Ao analisar o caso, o relator, desembargador Álvaro Alves Noga, concluiu pela ausência de interesse de agir. Segundo ele, a Justiça do Trabalho não pode ser acionada apenas para fins de fiscalização.

“O sindicato autor trouxe aos autos tão somente a norma coletiva, sem apresentar sequer um princípio de prova de que as cláusulas apontadas deixaram de ser cumpridas. Os pedidos não visam, primordialmente, o cumprimento das obrigações, mas a fiscalização da reclamada”, disse.

Para o magistrado, a ausência de fatos concretos e a formulação de pedidos genéricos afastam a necessidade de prestação jurisdicional, o que leva à extinção do processo com base no artigo 485, inciso VI, do Código de Processo Civil.

Com a decisão, a ação foi extinta sem resolução do mérito, e o sindicato foi condenado ao pagamento das custas processuais e de honorários advocatícios fixados em 5% do valor da causa.

O advogado Alexandre Almendros,  responsável por defender a empresa envolvida na causa, diz que esse tipo de ação tem sido usado de forma recorrente por sindicatos como instrumento de fiscalização, o que não encontra respaldo legal.

“Trata-se de ação proposta com finalidade fiscalizatória, em que o sindicato pede que a empresa comprove o cumprimento de cláusulas da convenção coletiva. Ocorre que o sindicato não tem poder de polícia nem atribuição fiscalizatória. Quem exerce esse papel é o Ministério Público do Trabalho”, diz o advogado.

Processo 1002202-21.2024.5.02.0321

Fonte: Conjur

Alta nas vendas para China e União Europeia compensaram recuo
07/01/2026
Ministério da Agricultura e Pecuária abre mais dois novos mercados na Austrália e Costa Rica. Navio Mercante; exportações; importações; comércio exterior, mercado externo; conteiner. Foto: MAPA/Divulgação
© MAPA/Divulgação

Em um ano marcado pelo tarifaço do governo Donald Trump, as exportações brasileiras para os Estados Unidos recuaram 6,6% em 2025, somando US$ 37,716 bilhões, ante US$ 40,368 bilhões registrados em 2024. No sentido oposto, as importações de produtos norte-americanos cresceram 11,3% no ano passado, alcançando US$ 45,246 bilhões, contra US$ 40,652 bilhões no ano anterior.

Com a queda das exportações e a alta das importações, o Brasil encerrou 2025 com déficit de US$ 7,530 bilhões na balança comercial com os Estados Unidos. Os números foram divulgados nesta terça-feira (6) pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Mdic).

O resultado reflete os efeitos do tarifaço imposto pelo governo do presidente Donald Trump. Em novembro, o mandatário norte-americano anunciou a retirada da tarifa adicional de 40% aplicada a uma série de produtos brasileiros. Ainda assim, conforme cálculos do próprio Mdic, 22% das exportações do Brasil para os Estados Unidos, o equivalente a US$ 8,9 bilhões, continuam sujeitas às tarifas estabelecidas em julho.

Nesse grupo estão tanto produtos que pagam apenas a sobretaxa de 40% quanto aqueles que acumulam a tarifa extra com a taxa-base de 10%. Outros 15% das exportações, o equivalente a US$ 6,2 bilhões, seguem sujeitos apenas à tarifa de 10%.

Um total de 27%, cerca de US$ 10,9 bilhões, são atingidos pelas tarifas da Seção 232, que incidem sobre importações que os Estados Unidos consideram como ameaça à segurança nacional. Apenas 36% das vendas brasileiras ao mercado norte-americano estão livres de encargos adicionais.

Dezembro

Mesmo após a retirada parcial das tarifas, as exportações brasileiras aos Estados Unidos caíram 7,2% em dezembro, totalizando US$ 3,449 bilhões, frente a US$ 3,717 bilhões no mesmo mês de 2024. Foi a quinta queda consecutiva nas vendas ao mercado norte-americano desde a imposição da sobretaxa de 50% anunciada em julho pelo governo Trump.

As importações de produtos estadunidenses, por sua vez, recuaram 1,5% em dezembro na comparação anual.

Negociações

Em entrevista coletiva, o vice-presidente e ministro do Desenvolvimento, Indústria, Comércio e Serviços, Geraldo Alckmin, afirmou que o governo do presidente Luiz Inácio Lula da Silva mantém a estratégia de negociação e diálogo com Washington. Segundo ele, as conversas já resultaram na redução do número de produtos atingidos pelo tarifaço.

“O trabalho de redução continua”, afirmou.

Alckmin também destacou que o governo busca melhorar as condições para os 22% da pauta exportadora ainda afetados pelas tarifas. Ele destacou as boas relações entre Lula e Trump.

“Em relação à questão comercial, o presidente Lula tem um bom relacionamento com o presidente Trump e pode avançar ainda mais. Podemos ter um ganha-ganha, tanto na questão tarifária, como não tarifária, em terras raras, datacenters. Podemos ter a aprovação da Redata [regime especial para centros de dados], que estimula investimentos. O Brasil tem energia abundante e renovável”, acrescentou Alckmin.

China e União Europeia

Enquanto as vendas aos Estados Unidos recuaram, o comércio brasileiro com outros parceiros avançou em 2025. As exportações para a China cresceram 6%, totalizando US$ 100,021 bilhões, ante US$ 94,372 bilhões em 2024. As importações de produtos chineses subiram 11,5%, para US$ 70,930 bilhões, resultando em superávit de US$ 29,091 bilhões para o Brasil.

Já as exportações para a União Europeia aumentaram 3,2% no ano passado, somando US$ 49,810 bilhões. As importações do bloco cresceram 6,4%, para US$ 50,290 bilhões, o que gerou déficit de US$ 480 milhões. Apenas em dezembro, mês marcado pelo adiamento da assinatura do acordo Mercosul–União Europeia, as exportações brasileiras ao bloco avançaram 39% na comparação com o mesmo mês de 2024.

  • Por Wellton Máximo – Repórter da Agência Brasil
  • Fonte: Agência Brasil
É legal a penhora no rosto dos autos da recuperação judicial para fins de resguardar o recebimento de créditos tributários da Fazenda Pública.


5 de janeiro de 2026


Envato

Pilhas de documentos

STJ entendeu que é legal a penhora no rosto dos autos da RJ para resguardar crédito tributário devido pela empresa


A conclusão é da 2ª Turma do Superior Tribunal de Justiça, que acolheu recurso especial do estado de São Paulo em uma disputa tributária contra uma empresa de venda de roupas que está em recuperação judicial.

O Fisco estadual ajuizou execução fiscal para cobrar créditos de ICMS inscritos em dívida ativa. Foram adotadas diversas medidas de constrição, todas sem sucesso. A tentativa seguinte foi a penhora no rosto dos autos da recuperação judicial.

Trata-se de um procedimento para garantir ao credor o pagamento de uma dívida por meio do crédito que o devedor tem a receber em outro processo judicial.

Penhora

O juízo da execução fiscal indeferiu o pedido do Fisco paulista. O Tribunal de Justiça de São Paulo manteve o indeferimento por entender que deveria ser oficiado o juízo da recuperação judicial para verificar a viabilidade da penhora.

Essa exigência foi desfeita pela 2ª Turma do STJ com base nas alterações na Lei de Recuperação Judicial e Falências (Lei 11.101/2005) promovidas pela Lei 14.112/2020. Ela reequilibrou a relação entre RJ e execuções fiscais.

Desde então, o juízo da execução fiscal tem competência para determinar atos de constrição do patrimônio da empresa que está em recuperação judicial.

O juízo da RJ, por sua vez, não pode substituir a penhora se ela recair sobre todo e qualquer bem, mas apenas sobre “bens de capital” essenciais à manutenção da atividade empresarial, até o encerramento da recuperação judicial.

Prejuízo nenhum

Relator do recurso especial, o ministro Francisco Falcão apontou que, nessa situação, a penhora registrada no processo não atrapalha a recuperação da empresa, pois não confisca os bens de forma imediata.

“É possível a penhora no rosto dos autos da recuperação judicial para fins de resguardar o recebimento dos créditos tributários da Fazenda Pública, devendo o juízo da recuperação judicial, mediante cooperação jurisdicional, avaliar para que a futura constrição não recaia sobre bens de capital essenciais à manutenção da atividade empresarial, em observância à preservação da empresa”, explicou o magistrado.

“Caso não haja créditos imediatos a receber da empresa recuperanda, ainda que a medida não produza efeitos patrimoniais imediatos, persiste sua eficácia no sentido de publicizar os débitos tributários da recuperanda”, acrescentou ele.


REsp 2.216.490

A 4ª Câmara de Direito Privado do Tribunal de Justiça de Mato Grosso condenou uma operadora de plano de saúde a reembolsar integralmente os custos de uma UTI aérea contratada por um paciente em situação de emergência. O acórdão, sob relatoria da desembargadora Anglizey Solivan de Oliveira, reforça que o direito à vida e à saúde deve prevalecer sempre que houver risco real ao paciente. 
cláusula abusiva

5 de janeiro de 2026


Freepik

UTI aérea

Plano recusou pagamento de UTI aérea e terá de ressarcir paciente


O caso ocorreu depois de uma cirurgia emergencial de apendicite feita em Cuiabá. O procedimento teve complicações e, com o agravamento do quadro de saúde do paciente, o médico responsável indicou transferência imediata para uma unidade hospitalar fora do estado.

Sem oferecer alternativa segura, o plano de saúde negou a remoção aérea, e a família foi obrigada a contratar o serviço especializado por conta própria.

Segundo a relatora, a cláusula contratual que exclui a cobertura de transporte aeromédico não pode ser aplicada quando há urgência comprovada, recomendação médica expressa e ausência de recursos adequados na rede credenciada.

“Não deve a operadora, em interpretação restritiva do contrato, comprometer a assistência à saúde em casos de urgência ou emergência, especialmente diante de recomendação médica expressa. A cláusula que limita o meio de transporte, em prejuízo da segurança e eficácia do atendimento, é abusiva, por violar a boa-fé objetiva e a função social do contrato”, escreveu a relatora.

O colegiado reformou parcialmente a sentença, mantendo o ressarcimento integral do valor pago na UTI aérea e excluindo, todavia, a condenação por danos morais. Os desembargadores destacaram que, embora o reembolso seja devido, a recusa contratual, por decorrer de interpretação divergente do contrato, não gerou dano moral indenizável, uma vez que não houve comprovação de agravamento do quadro clínico em razão da negativa. A votação foi unânime.

Processo 1043028-89.2023.8.11.0041

Com informações da assessoria de imprensa do TJ-MT.

Fonte: Conjur

Unidade, no Rio, trata demandas que exigem atendimento humanizado


Foto: Marcelo Camargo/Agência Brasil


Perto de completar seu primeiro ano, a 1ª Vara Especializada em Pessoas Idosas (Vepi), inaugurada em janeiro do ano passado pelo Tribunal de Justiça do Rio de Janeiro (TJRJ), tornou-se referência no tratamento de demandas cíveis que exigem atendimento humanizado, atenção, respostas mais rápidas e cuidadosas. De janeiro até o dia 30 de novembro de 2025, a Vara emitiu 1.522 sentenças, 3.410 decisões e 9.012 despachos, chegando ao total de 13.944 decisões. Além disso, 655 novos processos foram distribuídos após a criação da vara e 1.229 tiveram baixa.


O conhecimento, a troca de ideias, e, principalmente, a aproximação do Judiciário com os demais poderes instituídos marcou o primeiro ano da Vara. O juiz Carlos Eduardo Pimentel das Neves Reis, que atua na Vepi desde a sua instalação, disse que “varas especializadas precisam de ação conjunta e, por isso, é de extrema importância que haja aproximação entre o Judiciário, o Ministério Público, a Defensoria Pública e demais poderes.


E a gente está falando das clínicas da Família, dos centros de Referência Especializados de Assistência Social (Creas), dos centros de Referência de Assistência Social (Cras), dos abrigos, das casas de envelhecimento saudável que o município tem. Todo esse aparato contribui para uma prestação jurisdicional melhor, porque de nada adianta o juiz dar uma sentença determinando o acolhimento de um idoso se não tiver um local para acolhê-lo”, explicou o magistrado.

Reunião

Em agosto de 2025, o presidente do TJRJ, desembargador Ricardo Couto de Castro, se reuniu com o prefeito do Rio, Eduardo Paes, a presidente da Coordenadoria Judiciária de Articulação das Varas da Infância, da Juventude e do Idoso (Cevij), desembargadora Daniela Brandão Ferreira, magistrados e secretários municipais. A interação e articulação histórica entre os órgãos internos do Judiciário e do município do Rio não ficou só neste encontro e vem apresentados resultados.

Além do aumento do valor pago pela prefeitura do Rio por idoso a instituições de acolhimento ter passado de R$ 1.746,00 para R$ 2.618,00, o Judiciário e o Executivo mantiveram a comunicação.


“Conseguir aproximar esse diálogo e ter as portas abertas para conversar com os secretários, com as pessoas que estão à frente, é fundamental. Na ocasião, trocamos nossos telefones para conversar e o contato continua. Inclusive teve um caso recente, em que o secretário de Envelhecimento Saudável do Rio, Felipe Michel, me ligou por causa de uma operação que estava sendo realizada para fechar um abrigo de idosos clandestino. Com a ordem judicial, conseguimos fechar o abrigo com urgência”, disse o juiz Carlos Eduardo.

Fonte: Agência Brasil